 商业头条网
把脉四季度市场 基金经理看好景气类投资机会
多家公募机构近期围绕四季度行情展开市场研判。有观点认为,对四季度市场走势持乐观态度。A股上市公司整体盈利处于上行周期,这个趋势大概率可以延续,细分行业的高景气趋势也大概率维持。同时经过三季度的波动后,拥挤度得到了一些缓解——未来需要跟踪科技类、特别是AI相关方向,关注景气类的投资机会。
多家公募机构近期围绕四季度行情展开市场研判。有观点认为,对四季度市场走势持乐观态度。A股上市公司整体盈利处于上行周期,这个趋势大概率可以延续,细分行业的高景气趋势也大概率维持。同时经过三季度的波动后,拥挤度得到了一些缓解——未来需要跟踪科技类、特别是AI相关方向,关注景气类的投资机会。
从“购房补贴”到“月供减负”,政策工具有了新的打开方式。 9月29日,财政部、中国人民银行、金融监管总局联合发布通知,明确在全国范围内实施居民购房贷款贴息政策,实施期暂定1年。符合条件的首套商贷,年化贴息1个百分点,单户上限100万元。 为...
近日,2026年新型政策性金融工具首批资金在多地投放。专家认为,本轮投放呈现规模扩容、投向拓宽、向民间投资倾斜等新特征,预计撬动投资规模可观。同时,货币政策将通过抵押补充贷款(PSL)等工具,支持政策性开发性金融机构推进新型政策性金融工具,促进金融更好地服务实体经济,推动扩大有效投资。
近日,工商银行、农业银行、中国银行、建设银行、交通银行、邮储银行召开2026年中期业绩发布会。半年报显示,上半年六大行的营业收入、归母净利润均实现同比增长。在良好的业绩支撑下,六大行均拟将中期分红比例提升至31%,合计拟派息超2200亿元。在经营回暖的同时,六大行的息差与信贷结构也出现积极变化——净息差整体企稳,信贷投放重心从规模扩张转向结构优化,科技金融领域亮点突出。
近期,六大行(即中国工商银行、中国农业银行、中国银行、中国建设银行、交通银行、中国邮政储蓄银行)悉数交出2026年度“期中成绩单”。今年上半年,六大行合计实现营业收入超2万亿元,归母净利润合计约7126亿元。从增长速度来看,六大行的营收增速在4%至11%之间,净利润增速在4%至6%之间,全部实现正增长,这也是2022年以来六大行首次集体实现营收净利双增长。
近日,金融监管总局印发《保险公司资产负债管理办法》(以下简称《办法》),细化保险公司资产负债管理要求,明确资产负债管理政策和程序,推动保险公司资产负债管理从“事后评估”向“全程嵌入”转变,进一步提升保险业资产负债管理水平。业内人士认为,《办法》落地后,保险公司短期将面临一定的整改和适配压力,长期来看资负管理能力与监管要求匹配度较高的企业有望受益。
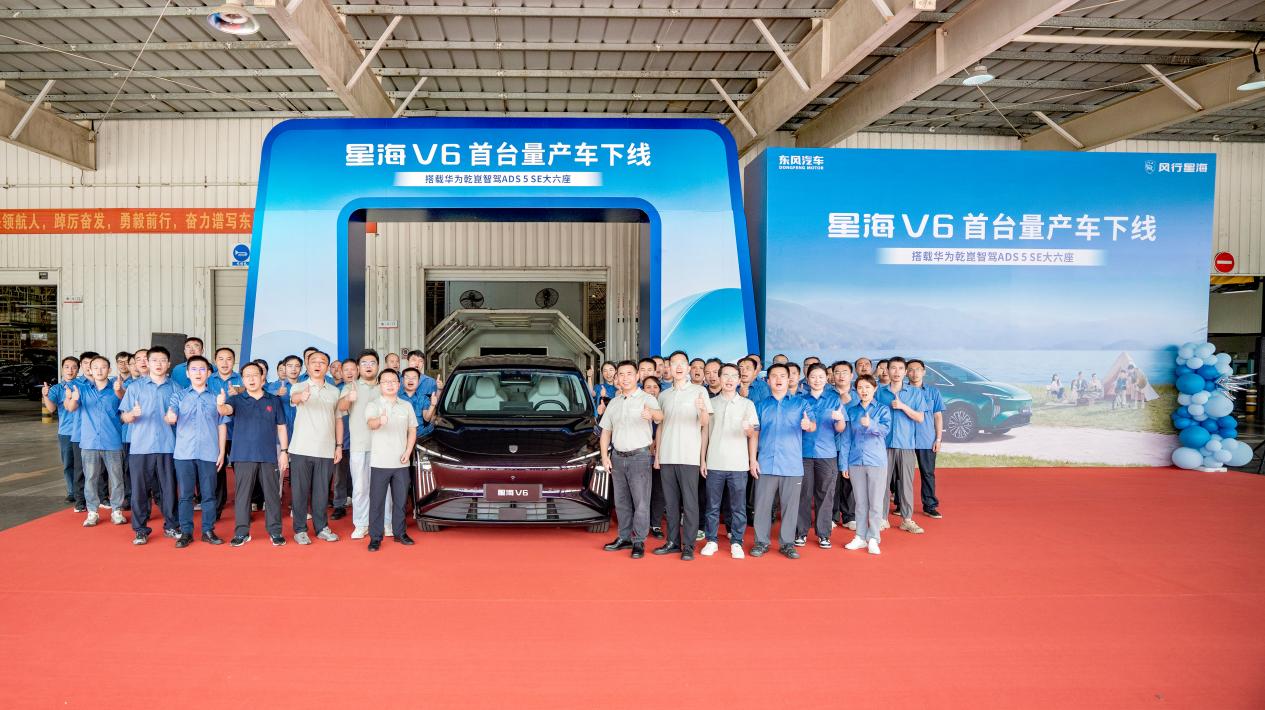
在全球汽车产业加速向智能化转型的当下,一项前沿技术的成熟度,不仅体现在其是否实现了技术突破,更体现在其能否跨越成本门槛,真正成为惠及大众的出行基础设施。
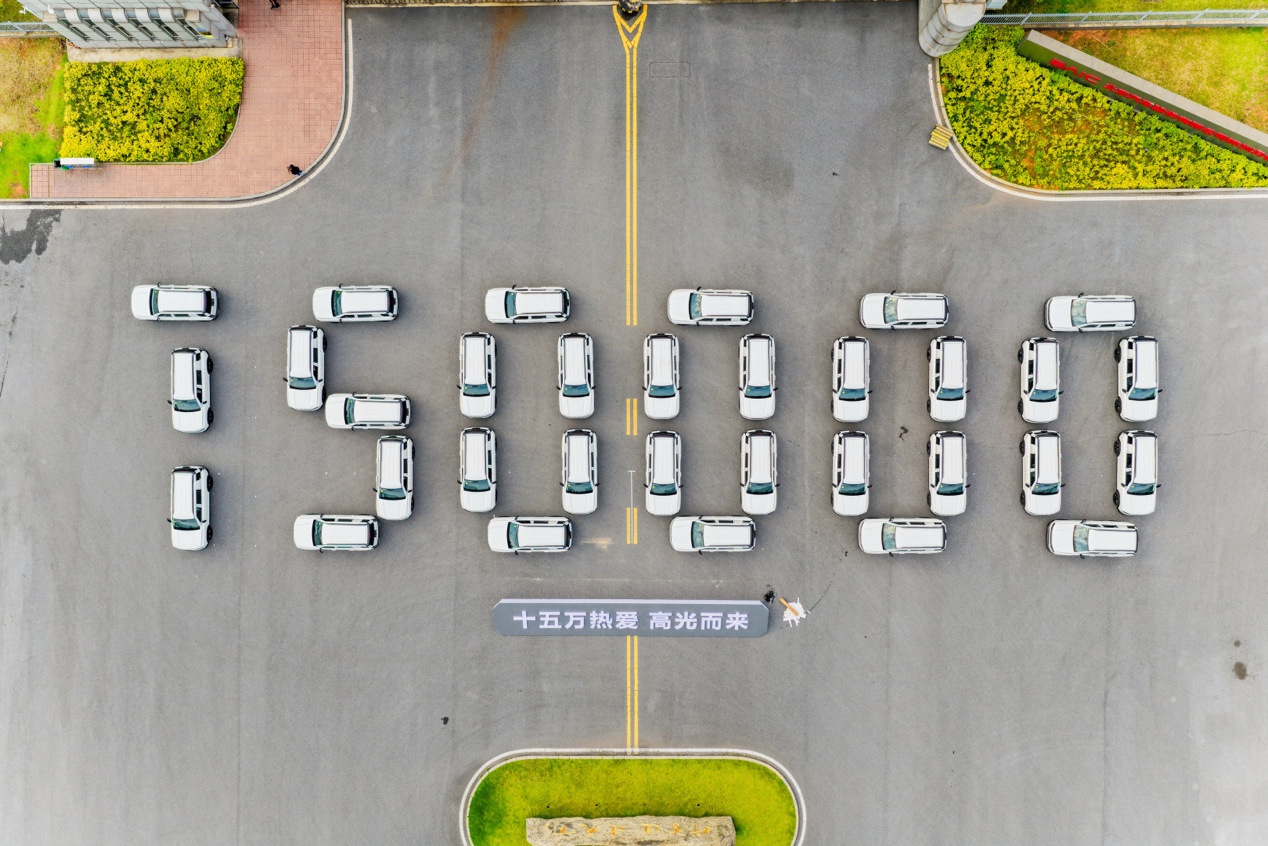
2026年的中国汽车市场,市场竞争依然激烈,新能源乘用车国内销量占比持续提升,智能化融合升级不断释放产业活力,催生了更多新突破。而在硬派越野赛道,结构性增长的故事仍在书写。2026年上半年,方盒子硬派越野赛道延续扩容趋势,零售量同比涨幅接近70%,25万元以上中高端越野车型销量增速大幅跑赢大盘。正是在这一背景之下,北京越野以三条产品线、三个价格带、三种市场定位,构建起“以量博利、以价提质”的发展模型——而这一模型,正在从战略构想走向财报验证。
证券期货经营机构私募资管产品备案数量迎来快速增长。近日,中国证券投资基金业协会(下称“中基协”)披露的数据显示:今年6月,证券期货经营机构共备案私募资管产品3064只,环比增长27.99%,同比增长119.01%;设立规模1077.89亿元,环比增长7.27%,同比增长96.90%。
近期,中国银行保险资产管理业协会对198家机构(32家银行理财公司、39家保险资管公司,以及127家保险集团、保险公司)进行调查,形成2026年三季度银行保险资产管理行业投资信心指数。调查结果显示,三季度银行保险资产管理行业权益投资信心指数较二季度有所回升,权益层面风险偏好与配置意愿同步回升,结构性机会共识增强。
 布雷博与春风动力宣布建立长期战略合作伙伴关系2026-07-09
 皇家宠物食品六赴它博会 携宠物新生守护生态圈精准作答2026-05-09
 国家医保局发布首批医保便捷支付地区名单2026-04-08